
导读: 数字货币发行管理制度:央行发币的规矩,你该知道几条硬线数字货币发行不是随便印钱,它背后有一整套制度框架,管着谁来发、发多少、怎么流通、出了事谁负责。以中国数字人民币为例,央行统一发行,商业银行只做运营分发,央行主导、银行协同的架构是写死在制度里的底线,不能碰。制度要求每次发行有额度审批和锚定机制,不...
数字货币发行管理制度:央行发币的规矩,你该知道几条硬线
数字货币发行不是随便印钱,它背后有一整套制度框架,管着谁来发、发多少、怎么流通、出了事谁负责。我在这个领域待了十几年,越来越觉得这套制度才是数字金融真正的地基。
发行主体必须明确。全球主要经济体都坚持由央行或法定授权机构独家发行,杜绝多头发币。以中国数字人民币为例,央行统一发行,商业银行只做运营分发,"央行主导、银行协同"的架构是写死在制度里的底线,不能碰。
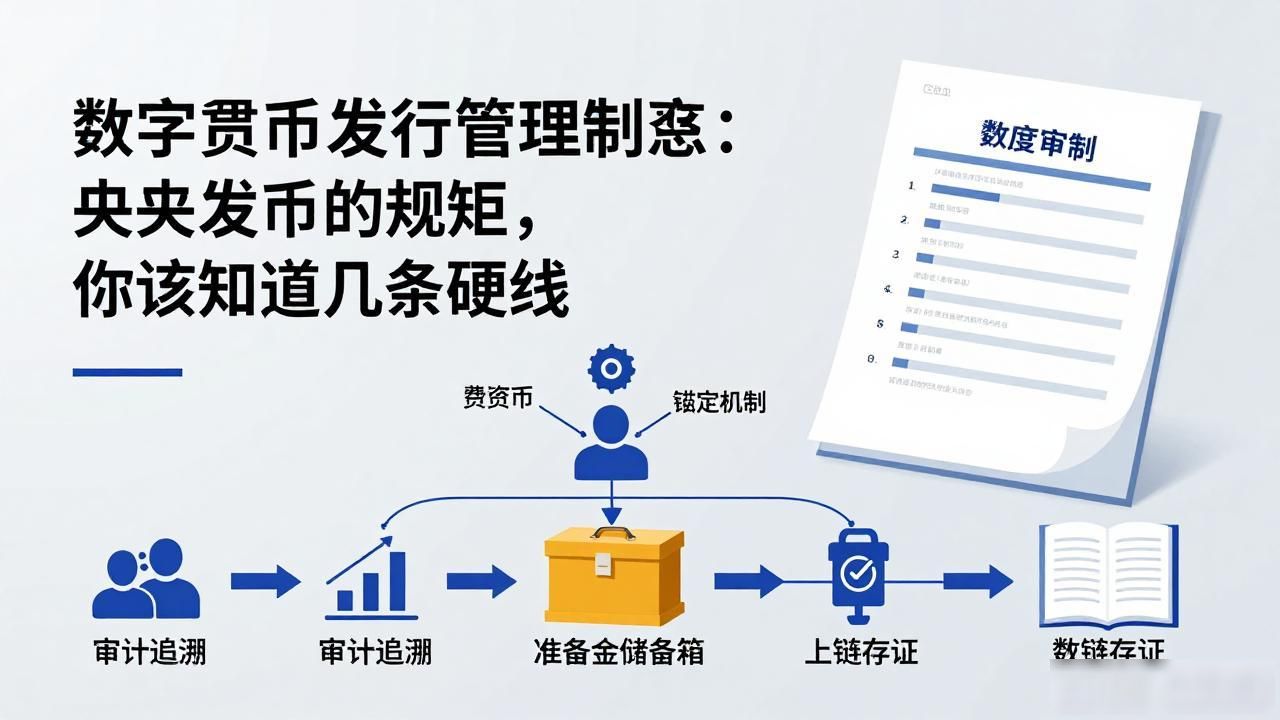
总量控制是另一条硬线。制度要求每次发行有额度审批和锚定机制,不能像私人代币那样无限制增发。审计追溯、准备金管理、发行记录上链存证,一个环节都不能省数字货币发行管理制度,确保每枚数字货币背后都有等值储备支撑。
流通环节的制度设计同样关键。实名制与匿名性怎么平衡、跨境支付如何合规审查、是否允许二级市场交易——这些不是技术问题数字货币发行管理制度:央行发币的规矩,你该知道几条硬线,是制度问题。管理制度必须把"谁能用、怎么用、用错了谁担责"写得明明白白。
风险兜底和退出机制最容易被忽略。制度要预设技术故障、网络攻击、用户资金损失等场景的应急处理流程,明确各方责任边界。没有退出机制的发行制度,等于只盖了楼没修消防通道。
转载请注明出处:比特派官网下载,如有疑问,请联系()。
本文地址:https://www.gasdag.net/btpx/8060.html